
Rumah Kontrakan Dipungut Pajak 10 Persen!
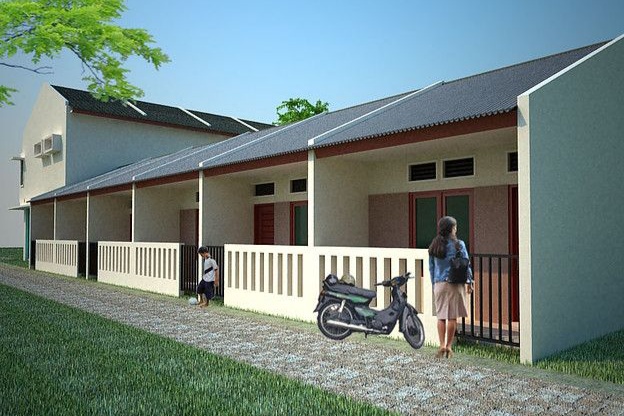
Foto : Ilustrasi
JAKARTA, UPOS – Rumah yang disewakan atau dikontrakkan kepada pihak lain, merupakan salah satu sumber penghasilan yang memiliki ketentuan pajak tersendiri.
Penghasilan dari persewaan tanah dan/atau bangunan, dikenai Pajak Penghasilan (PPh) yang bersifat final.
Ketentuan ini diatur dalam Peraturan Pemerintah Nomor 34 Tahun 2017 tentang Pajak Penghasilan atas Penghasilan dari Persewaan Tanah dan/atau Bangunan (PP 34/2017).
PP tersebut sebenarnya telah berlaku sejak 2 Januari 2018.
Lantas, berapa pajak yang harus dibayar pemilik rumah kontrakan?
Pajak Rumah Kontrakan 10 Persen
Dirangkum dari laman Direktorat Jenderal Pajak (DJP) Kementerian Keuangan, ketentuan mengenai pajak atas penghasilan sewa tanah dan/atau bangunan tercantum dalam Pasal 2 ayat (1) PP 34/2017.
Pasal tersebut mengatur bahwa penghasilan dari persewaan tanah dan/atau bangunan, baik sebagian maupun seluruh bangunan, dikenai PPh yang bersifat final.
Sementara itu, Pasal 4 ayat (1) PP 34/2017 menetapkan tarif PPh final sebesar 10 persen dari jumlah bruto nilai persewaan tanah dan/atau bangunan.
Dengan demikian, secara sederhana, pajak rumah kontrakan dapat dihitung menggunakan rumus:
PPh final = 10 persen x jumlah bruto nilai sewa
Namun, melalui Kompas.com, yang perlu diperhatikan adalah dasar pengenaan pajak kontrakan bukan sekadar uang sewa yang diterima pemilik rumah.
Jumlah bruto mencakup seluruh jumlah yang dibayarkan atau diakui sebagai utang oleh penyewa berkaitan dengan tanah dan/atau bangunan yang disewa.
Komponen tersebut dapat mencakup biaya perawatan, pemeliharaan, keamanan, layanan, maupun fasilitas lainnya.
Biaya-biaya tersebut tetap diperhitungkan sebagai bagian dari jumlah bruto, baik perjanjiannya dibuat secara terpisah maupun digabungkan dalam perjanjian sewa.
Biaya Pemilik Tidak Mengurangi Pajak Kontrakan
Karena PPh atas persewaan tanah dan/atau bangunan dihitung berdasarkan jumlah bruto, biaya yang dikeluarkan pemilik untuk memperoleh penghasilan sewa tidak menjadi pengurang dasar pengenaan PPh final.
Artinya, pemilik rumah tidak dapat mengurangi nilai sewa dengan biaya seperti perbaikan rumah, renovasi besar, pemeliharaan, iuran lingkungan, atau biaya lainnya sebelum menghitung PPh final.
Sebagai contoh, apabila sebuah rumah disewakan Rp 24 juta selama satu tahun, maka PPh finalnya adalah:
10 persen x Rp 24 juta = Rp 2,4 juta.
Dengan demikian, pajak rumah kontrakan yang terutang atas penghasilan sewa tersebut adalah Rp2,4 juta.
Pemotongan Pajak Rumah Kontrakan
Mekanisme pembayaran PPh final pajak rumah kontrakan bergantung pada status penyewa. Apabila penyewa bertindak atau ditunjuk sebagai pemotong PPh, misalnya badan pemerintah atau subjek pajak badan dalam negeri, PPh final atas sewa tersebut dipotong oleh penyewa.
Setelah melakukan pemotongan, penyewa memberikan bukti pemotongan pajak kepada pemilik atau pihak yang menyewakan.
Sebaliknya, apabila penyewa bukan pemotong PPh, seperti orang pribadi yang tidak ditunjuk sebagai pemotong, pemilik rumah wajib membayar sendiri PPh final yang terutang.
Pembayaran atau pemotongan pajak kontrakan tersebut juga tetap harus dilaporkan sesuai ketentuan administrasi perpajakan yang berlaku.
Sebagai contoh, Bu Rina sebagai orang pribadi menyewakan sebuah rumah kepada orang pribadi selama satu tahun dengan nilai sewa Rp 24 juta.
Karena penyewa merupakan orang pribadi yang bukan pemotong PPh, Bu Rina harus membayar sendiri PPh final atas penghasilan sewanya.
Perhitungannya:
– Nilai sewa: Rp 24 juta
-Tarif PPh final: 10 persen
– PPh final: 10 persen x Rp 24 juta = Rp 2,4 juta
– Jadi, PPh final yang harus dibayar Bu Rina adalah Rp 2,4 juta.
Selanjutnya, penghasilan sewa tersebut tetap harus dilaporkan dalam SPT Tahunan pada bagian penghasilan yang dikenai PPh final.
Dalam ketentuan pajak, terdapat fasilitas bagi wajib pajak orang pribadi dengan peredaran bruto usaha sampai dengan Rp 500 juta dalam satu tahun pajak yang tidak dikenai PPh.
Namun, ketentuan tersebut tidak dapat digunakan untuk menghapus PPh final atas penghasilan dari persewaan tanah dan/atau bangunan.
Pasalnya, penghasilan sewa tanah dan/atau bangunan telah dikenai PPh final berdasarkan ketentuan khusus dalam PP 34/2017.
Dengan kata lain, pemilik rumah kontrakan tidak dapat menganggap penghasilan sewanya bebas PPh hanya karena total peredaran brutonya masih di bawah Rp 500 juta.
Bagaimana dengan Rumah Kos?
Rumah kos memiliki perlakuan pajak yang berbeda dengan rumah kontrakan.
Hal ini karena PP 34/2017 secara khusus mengecualikan penghasilan dari jasa pelayanan penginapan beserta akomodasinya dari pengenaan PPh final atas persewaan tanah dan/atau bangunan.
Pasal 2 ayat (3) PP 34/2017 mengatur pengecualian tersebut.
Dalam penjelasannya, jasa pelayanan penginapan antara lain mencakup kamar, asrama untuk mahasiswa atau pelajar, asrama atau pondokan pekerja, dan rumah kos.
Dengan demikian, penghasilan dari rumah kos tidak dikenai PPh final 10 persen berdasarkan PP 34/2017.
Namun, bukan berarti penghasilan dari rumah kos bebas pajak.
Penghasilan rumah kos tetap merupakan penghasilan usaha dan dikenai PPh sesuai dengan skema perpajakan yang berlaku bagi pemilik usaha tersebut.
Ketentuan mengenai pengenaan PPh atas usaha rumah kos antara lain berkaitan dengan skema PPh final untuk wajib pajak orang pribadi yang memenuhi persyaratan.
Berdasarkan PP Nomor 20 Tahun 2026, wajib pajak orang pribadi yang memenuhi persyaratan dapat menggunakan tarif PPh final sebesar 0,5 persen apabila keseluruhan peredaran bruto yang diperhitungkan sesuai ketentuan tidak melebihi Rp 4,8 miliar dalam satu tahun pajak.
Artinya, perlakuan pajak rumah kos berbeda dengan rumah kontrakan yang merupakan objek PPh final 10 persen berdasarkan PP 34/2017.
Namun, apabila pemilik rumah kos tidak memenuhi persyaratan untuk menggunakan skema tersebut, penghasilannya mengikuti ketentuan PPh umum atau skema perpajakan lain yang sesuai.
Artikel ini juga bersumber dari tulisan berjudul “PPh atas Kontrakan Bukan Pajak Baru, Apa Bedanya dengan Rumah Kos?” yang dimuat di laman resmi DJP. (*/)
Tinggalkan Balasan